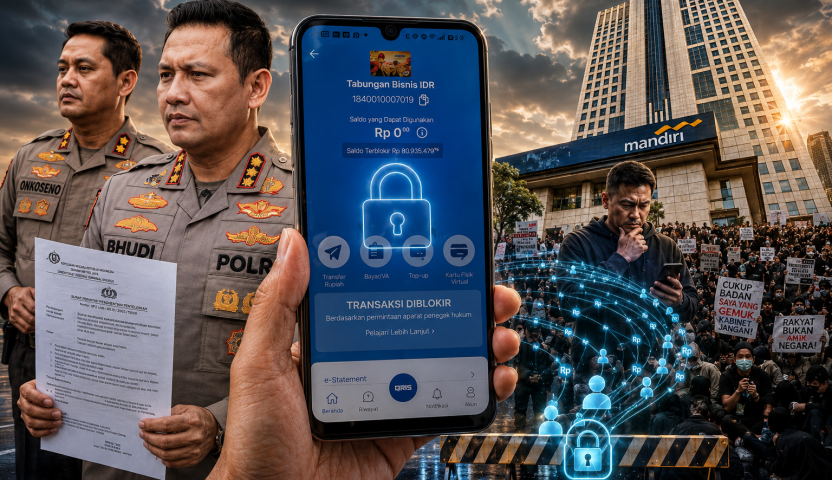
Bank Bisa Blokir Rekening Nasabah Atas Permintaan Aparat? Kasus Rekening Donasi AMPB Pati DiBlokir Mandiri
Pengantar
Persoalannya Bukan sekadar “Boleh atau Tidak Boleh Blokir Rekening”
Polemik terhadap rekening Bank Mandiri atas nama Supriyono alias Botok, Koordinator Aliansi Masyarakat Pati Bersatu atau AMPB, memperlihatkan satu persoalan hukum yang lebih besar daripada sengketa mengenai satu rekening senilai sekitar Rp80,9 juta.
Kasus ini mempertemukan hukum acara pidana, hukum perbankan, rezim anti-pencucian uang, regulasi sektor keuangan, kewenangan kepolisian, fungsi PPATK dan OJK, hak nasabah, serta kebebasan menyampaikan pendapat di muka umum dalam satu titik yang sama yaitu akses seseorang terhadap infrastruktur keuangan ketika ia sedang menjalankan aktivitas sipil dan politik yang sah.
Karena itu, pertanyaan yang tepat bukan sekadar “Apakah polisi boleh meminta Bank memblokir rekening?” Pertanyaan tersebut terlalu kasar secara yuridis. Sebelum legalitas dapat dinilai, harus diketahui tindakan hukum apa yang sebenarnya terjadi.
Apakah yang dilakukan merupakan Penundaan Transaksi oleh Bank atas inisiatifnya sendiri? Penundaan atas perintah Penyidik? Penghentian Sementara Transaksi atas permintaan PPATK? Pemblokiran Harta Kekayaan menurut UU TPPU? Pemblokiran sebagai Upaya Paksa menurut KUHAP 2025? Pemblokiran atas perintah pengawasan OJK? Atau bentuk pembatasan internal perbankan lainnya?
Perbedaan itu bukan permainan istilah. Masing-masing institusi hukum mempunyai subjek yang berwenang, syarat, objek, jangka waktu, dokumentasi, kewajiban pemberitahuan, judicial control, dan konsekuensi hukum yang berbeda.
Inilah sebabnya artikel kami kali ini tidak akan memulai dari kesimpulan bahwa tindakan terhadap rekening Supriyono pasti sah atau pasti melanggar hukum.
Kesimpulan seperti itu, berdasarkan materi yang tersedia untuk publik per 25 Agustus 2026, akan terlalu dini. Surat asli yang dikirim kepada Bank, kapasitas pejabat penandatangan, Berita Acara Penundaan Transaksi, bukti penyerahan salinannya kepada nasabah jika jalur Pasal 26 digunakan, serta keseluruhan dasar faktual penyelidikan belum tersedia untuk diperiksa secara terbuka. Namun ketidaktersediaan dokumen tersebut tidak berarti tidak ada kesimpulan hukum yang dapat dibuat.
Apa yang Sejauh Ini Benar-Benar Diketahui?
Menurut keterangan resmi Polda Metro Jaya, tindakan yang dimohonkan kepada Bank “bukan Pemblokiran”, melainkan “Penundaan Transaksi” untuk lima hari kerja. Polda menyatakan permohonan tersebut dikirim Ditreskrimsus Polda Metro Jaya dan mulai berlaku sejak 21 Agustus 2026. Polda juga menyebut Pasal 26 UU TPPU dan Pasal 237 UU P2SK sebagai dasar yang relevan, dengan alasan pengumpulan dana masyarakat sedang didalami dari sisi tujuan, mekanisme, penggunaan, dan perizinannya.
Ada pula inkonsistensi yang harus dicatat bahwa sejumlah pemberitaan menyebut tindakan berasal dari “penyelidik”, sementara keterangan lain menggunakan istilah “penyidik”. Perbedaan satu kata tersebut justru sangat material. Sebab, sebagaimana akan dijelaskan, UU TPPU memberikan beberapa kewenangan langsung kepada Penyidik, bukan kepada “Penyelidik” secara umum.
Menurut Supriyono, rekening tetap menampilkan saldo tetapi tidak dapat digunakan untuk transaksi, ia menyebut dana di dalamnya merupakan campuran dana pribadi dan donasi, serta mengaku tidak menerima pemberitahuan sebelumnya. Itu harus ditempatkan sebagai keterangan pihak yang terkena tindakan, bukan langsung diubah menjadi fakta hukum bahwa prosedur pemberitahuan tidak pernah dilakukan.
Jadi terdapat satu hal yang harus dipertahankan sejak awal yaitu das sein dan das sollen belum sepenuhnya bertemu. Kita mengetahui apa yang dikatakan Polda, Bank, PPATK, OJK, dan pemilik rekening. Kita belum mempunyai seluruh instrumen yang memungkinkan verifikasi bahwa tindakan konkret identik dengan label yang digunakan masing-masing pihak.
Dalam industri perbankan, ketepatan terminologi bukan sekadar persoalan redaksional, melainkan bagian dari legal traceability yang diperlukan untuk memastikan bahwa tindakan yang dilaksanakan Bank dapat ditelusuri kepada dasar kewenangan, instrumen hukum, pihak yang mengambil keputusan, ruang lingkup, dan jangka waktu yang tepat.
Penundaan Transaksi Bukan Pemblokiran, Sekilas Penjelasan Pasal 26 UU TPPU
Pasal 26 ayat (1) Undang-Undang Republik Indonesia Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang, selanjutnya disebut “UU TPPU”, menentukan secara verbatim:
“Penyedia jasa keuangan dapat melakukan penundaan Transaksi paling lama 5 (lima) hari kerja terhitung sejak penundaan Transaksi dilakukan.”
Dari rumusan tersebut, terdapat dua unsur awal yang perlu dibaca secara disiplin.
Pertama, norma dalam Pasal 26 ayat (1) UU TPPU menempatkan “Penyedia jasa keuangan” sebagai subjek yang diberikan kewenangan untuk melakukan Penundaan Transaksi menurut konstruksi Pasal 26. Bank termasuk ke dalam kategori tersebut. Pasal 17 ayat (1) huruf a angka 1 UU TPPU secara eksplisit memasukkan “bank” sebagai salah satu penyedia jasa keuangan yang merupakan Pihak Pelapor.
Karena itu, apabila tindakan konkret memang dikualifikasikan sebagai Penundaan Transaksi berdasarkan Pasal 26, norma tersebut bukanlah norma yang secara langsung berbunyi bahwa Polisi, PPATK, Penuntut Umum, atau Hakim melakukan Penundaan. Pasal 26 mengatur kewenangan Penundaan pada tingkat Penyedia Jasa Keuangan.
Namun pembatasan ini harus dipahami secara tepat. Hal tersebut tidak berarti aparat penegak hukum tidak mempunyai kewenangan lain dalam UU TPPU. Secara terpisah, Pasal 70 UU TPPU mengatur kewenangan Penyidik, Penuntut Umum, atau Hakim untuk memerintahkan Pihak Pelapor melakukan Penundaan Transaksi. Karena itu, Pasal 26 UU TPPU tidak boleh dibaca terisolasi untuk menyimpulkan bahwa setiap keterlibatan aparat dalam Penundaan Transaksi pasti tidak mempunyai dasar hukum. Persoalan hukumnya justru terletak pada jalur kewenangan mana yang secara konkret digunakan.
Kedua, kewenangan Pasal 26 ayat (1) UU TPPU bukan kewenangan bebas tanpa syarat. Pasal 26 ayat (2) UU TPPU menentukan keadaan yang dapat menjadi dasar Penundaan Transaksi. Ketentuan tersebut secara verbatim berbunyi:
“Penundaan Transaksi sebagaimana dimaksud pada ayat (1) dilakukan dalam hal Pengguna Jasa:
- melakukan Transaksi yang patut diduga menggunakan Harta Kekayaan yang berasal dari hasil tindak pidana sebagaimana dimaksud dalam Pasal 2 ayat (1);
- memiliki rekening untuk menampung Harta Kekayaan yang berasal dari hasil tindak pidana sebagaimana dimaksud dalam Pasal 2 ayat (1); atau
- diketahui dan/atau patut diduga menggunakan Dokumen palsu.”
Dengan demikian, Pasal 26 ayat (2) membatasi penggunaan kewenangan tersebut pada tiga keadaan yang secara normatif ditentukan Undang-Undang.
Karena itu, Pasal 26 tidak dapat diparafrasakan seolah-olah berbunyi:
“Bank dapat menahan rekening terlebih dahulu untuk mencari tahu apakah kemudian ditemukan suatu tindak pidana.”
Kalimat tersebut bukan bunyi Pasal 26 dan, apabila disajikan sebagai konstruksi normatif Pasal 26, akan terlalu luas. Yang dinyatakan oleh Undang-Undang adalah bahwa Penundaan dilakukan apabila salah satu kondisi dalam Pasal 26 ayat (2) telah menjadi dasar tindakan. Dengan kata lain, ketentuan tersebut mensyaratkan suatu normative trigger sebelum Penundaan dilakukan; ia bukan rumusan kewenangan investigatif tanpa parameter.
Ada satu penyesuaian yang wajib dicantumkan agar artikel tidak menjadi outdated atau misleading.
Secara tekstual, Pasal 26 ayat (2) huruf a dan huruf b UU TPPU masih menuliskan rujukan kepada “Pasal 2 ayat (1)” UU TPPU. Namun sejak berlakunya KUHP baru pada 2 Januari 2026, ketentuan pidana substantif TPPU telah dikonsolidasikan ke dalam KUHP. Pasal 622 ayat (16) huruf a Undang-Undang Republik Indonesia Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana, selanjutnya disebut “KUHP” secara eksplisit menentukan bahwa:
“Pasal 2 ayat (1) pengacuannya diganti dengan Pasal 607 ayat (2).”
Karena itu, untuk peristiwa pada 2026, pembacaan Pasal 26 ayat (2) UU TPPU tidak boleh berhenti pada teks historis Pasal 2 ayat (1) UU TPPU. Rujukannya harus dibaca secara terkonsolidasi dengan Pasal 607 ayat (2) KUHP.
Ini penting karena artikel tidak boleh memberi kesan kepada pembaca bahwa Pasal 2 ayat (1) UU TPPU masih dapat diperlakukan sebagai norma substantif yang berdiri sendiri sebagaimana keadaan hukum sebelum KUHP baru efektif. Setelah syarat material dalam Pasal 26 ayat (2) terpenuhi, UU TPPU membangun rangkaian kewajiban prosedural yang konkret.
Pertama, Pasal 26 ayat (3) UU TPPU menentukan:
“Pelaksanaan penundaan Transaksi sebagaimana dimaksud pada ayat (1) dicatat dalam berita acara penundaan Transaksi.”
Dengan demikian, Berita Acara bukan sekadar praktik administratif internal Bank yang opsional. Ia secara eksplisit diperintahkan oleh Undang-Undang apabila mekanisme yang digunakan adalah Pasal 26.
Kedua, Pasal 26 ayat (4) UU TPPU menentukan:
“Penyedia jasa keuangan memberikan salinan berita acara penundaan Transaksi kepada Pengguna Jasa.”
Ketentuan ini penting dalam pembahasan mengenai hak nasabah. Apabila suatu Bank menyatakan bahwa tindakan terhadap rekening merupakan Penundaan Transaksi berdasarkan Pasal 26, maka keberadaan Berita Acara dan kewajiban memberikan salinannya kepada Pengguna Jasa merupakan bagian dari statutory procedure yang secara eksplisit dapat diuji.
Ketiga, Pasal 26 ayat (5) UU TPPU menentukan:
“Penyedia jasa keuangan wajib melaporkan penundaan Transaksi kepada PPATK dengan melampirkan berita acara penundaan Transaksi dalam waktu paling lama 24 (dua puluh empat) jam terhitung sejak waktu penundaan Transaksi dilakukan.”
Jadi keterlibatan PPATK dalam konstruksi Pasal 26 ini juga harus dibedakan secara tepat.
Pasal 26 ayat (5) tidak mengatakan bahwa PPATK adalah pihak yang pada awalnya mengambil keputusan Penundaan berdasarkan Pasal 26. Norma tersebut mengatakan bahwa PJK yang telah melakukan Penundaan wajib melaporkannya kepada PPATK dalam waktu paling lama 24 jam.
Keempat, Pasal 26 ayat (6) UU TPPU menentukan:
“Setelah menerima laporan penundaan Transaksi sebagaimana dimaksud pada ayat (5) PPATK wajib memastikan pelaksanaan penundaan Transaksi dilakukan sesuai dengan Undang-Undang ini.”
Ketentuan ini menunjukkan adanya lapisan pengawasan terhadap pelaksanaan Penundaan. PPATK tidak sekadar menerima laporan secara pasif; Undang-Undang membebankan kewajiban kepada PPATK untuk memastikan bahwa Penundaan tersebut dilaksanakan sesuai UU TPPU.
Kelima, Pasal 26 ayat (7) UU TPPU menentukan:
“Dalam hal penundaan Transaksi telah dilakukan sampai dengan hari kerja kelima, penyedia jasa keuangan harus memutuskan akan melaksanakan Transaksi atau menolak Transaksi tersebut.”
Dengan demikian, lima hari kerja dalam Pasal 26 bukan suatu periode tanpa batas yang dapat diperpanjang secara otomatis hanya karena pemeriksaan belum selesai.
Undang-Undang menetapkan titik keputusan tertentu: paling lambat pada hari kerja kelima, PJK harus menentukan apakah Transaksi dilaksanakan atau ditolak berdasarkan mekanisme Pasal 26.
Apa Kesimpulan yang Benar-Benar Dapat Ditarik dari Pasal 26 UU TPPU?
Apabila hanya Pasal 26 yang sedang dianalisis, setidaknya terdapat empat karakter hukum yang dapat dinyatakan secara cukup kuat.
- Pertama, subjek kewenangan Pasal 26 adalah Penyedia Jasa Keuangan, yang dalam konteks perbankan mencakup Bank. Hal ini berbeda dari konstruksi Pasal 70 yang secara khusus memberikan kewenangan kepada Penyidik, Penuntut Umum, atau Hakim untuk memerintahkan Penundaan Transaksi.
- Kedua, Penundaan tidak boleh dilepaskan dari syarat Pasal 26 ayat (2). Salah satu dari kondisi yang ditentukan Undang-Undang harus menjadi dasar penggunaannya.
- Ketiga, mekanisme Pasal 26 mengandung procedural safeguards yang dapat diidentifikasi secara objektif: Berita Acara berdasarkan ayat (3), salinan Berita Acara kepada Pengguna Jasa berdasarkan ayat (4), laporan kepada PPATK maksimal 24 jam berdasarkan ayat (5), dan pengawasan PPATK berdasarkan ayat (6).
- Keempat, Pasal 26 memberikan batas waktu maksimum lima hari kerja dan pada titik tersebut PJK harus mengambil keputusan sebagaimana ayat (7).
Karena itu, formulasi yang lebih aman daripada: “Ini bukan kewenangan abstrak untuk membekukan dulu, cari dasar kemudian.” Ini adalah:
“Dengan konstruksi tersebut, Pasal 26 tidak dapat dibaca sebagai pemberian kewenangan tanpa parameter kepada PJK untuk terlebih dahulu membatasi transaksi semata-mata guna mencari apakah kemudian terdapat suatu tindak pidana. Penggunaan Pasal 26 tetap harus bertumpu pada salah satu keadaan yang ditentukan dalam Pasal 26 ayat (2), kemudian dilaksanakan melalui prosedur dan dalam batas waktu yang ditentukan dalam ayat (3) sampai dengan ayat (7). Namun kesimpulan ini tidak meniadakan kemungkinan adanya jalur kewenangan lain dalam UU TPPU—khususnya Pasal 70—apabila Penundaan dilakukan atas perintah Penyidik, Penuntut Umum, atau Hakim.”
Need Support Navigating Regulatory Changes?
Latest Article
Stay In The Loop
Don't miss out on legal news & insights
Get more updates on legal news.
Don’t miss the latest News & Insights.
Subscribe now!