Undang-Undang Kepailitan dan PKPU: Pokok Pengaturan yang Perlu Dipahami
HomeBlogHukum KepailitanUndang-Undang Kepailitan dan PKPU: Pokok Pengaturan yang Perlu Dipahami

Kepailitan dan PKPU Bukan Mekanisme yang Sama

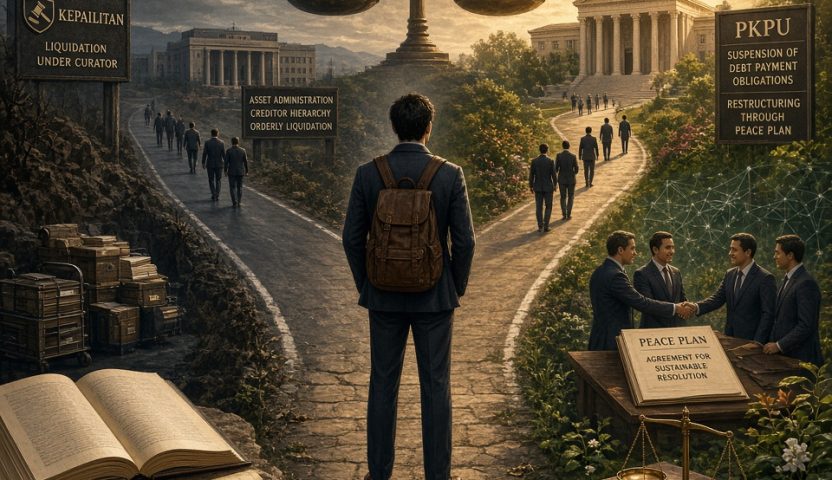
UU Kepailitan dan PKPU merupakan kerangka hukum utama yang mengatur penyelesaian utang melalui kepailitan dan Penundaan Kewajiban Pembayaran Utang atau PKPU. Keduanya sama-sama berkaitan dengan utang-piutang, tetapi mempunyai fungsi dan akibat hukum yang berbeda.

Kepailitan merupakan sita umum atas kekayaan Debitor Pailit yang pengurusan dan pemberesannya dilakukan oleh Kurator di bawah pengawasan Hakim Pengawas. Sementara itu, PKPU pada dasarnya menyediakan ruang bagi Debitor dan Kreditor untuk menyelesaikan kewajiban melalui rencana perdamaian sebelum hubungan utang berakhir pada kepailitan dan pemberesan harta.

Karena itu, PKPU tidak tepat dipahami sekadar sebagai “kepailitan sementara”. Dalam PKPU, Debitor masih dapat melakukan tindakan pengurusan atau kepemilikan terhadap hartanya, tetapi harus memperoleh persetujuan Pengurus.

Syarat Debitor Dapat Dinyatakan Pailit

Pasal 2 ayat (1) Undang-Undang Republik Indonesia Nomor 37 Tahun 2004 tentang Kepailitan Dan Penundaan Kewajiban Pembayaran Utang, selanjutnya disebut "UU Kepailitan dan PKPU", pada pokoknya mensyaratkan adanya dua atau lebih Kreditor dan sedikitnya satu utang yang telah jatuh waktu, dapat ditagih, dan tidak dibayar lunas.

Pasal 8 ayat (4) UU Kepailitan dan PKPU selanjutnya menggunakan standar pembuktian sederhana untuk menentukan terpenuhi atau tidaknya persyaratan tersebut.

Hal yang penting dipahami adalah bahwa UU Kepailitan dan PKPU tidak menjadikan insolvensi sebagai syarat tersendiri untuk menyatakan Debitor pailit. Artinya, keadaan ketika nilai aset lebih kecil daripada kewajiban ataupun ketidakmampuan membayar secara ekonomi bukan unsur tambahan yang dapat dimasukkan begitu saja ke dalam Pasal 2 ayat (1) UU Kepailitan dan PKPU.

Insolvensi dalam sistem UU Kepailitan dan PKPU mempunyai kedudukan tersendiri sebagai keadaan hukum dalam proses setelah kepailitan, bukan sinonim dari putusan pailit.

Apa Akibat Putusan Pailit?

Sejak putusan pernyataan pailit diucapkan, Debitor kehilangan hak untuk menguasai dan mengurus kekayaan yang termasuk dalam harta pailit. Fungsi pengurusan dan pemberesan kemudian beralih kepada Kurator.

Namun, hal tersebut tidak berarti Debitor kehilangan seluruh kecakapan hukumnya. Pembatasan Pasal 24 ayat (1) UU Kepailitan dan PKPU berkaitan dengan penguasaan dan pengurusan harta yang masuk dalam boedel pailit.

Kepailitan juga mengubah penagihan individual menjadi proses kolektif. Para Kreditor pada prinsipnya harus memperoleh pemenuhan melalui mekanisme kepailitan sesuai dengan kedudukan hukum masing-masing.

Kedudukan Kreditor Tidak Sama

Dalam kepailitan, tidak seluruh Kreditor berada pada peringkat yang sama. Pemegang gadai, jaminan fidusia, hak tanggungan, hipotek, atau hak agunan kebendaan lainnya mempunyai kedudukan khusus sebagai Kreditor separatis, meskipun pelaksanaan hak tersebut tetap tunduk pada pembatasan yang ditentukan UU Kepailitan dan PKPU.

Di samping itu terdapat Kreditor yang mempunyai hak untuk didahulukan berdasarkan undang-undang serta Kreditor konkuren yang memperoleh pembayaran melalui pembagian harta pailit menurut mekanisme yang berlaku.

Prioritas tersebut juga tidak dapat ditentukan hanya dari UU Kepailitan dan PKPU. KUH Perdata, hukum jaminan, ketenagakerjaan, perpajakan, regulasi sektoral, dan putusan Mahkamah Konstitusi dapat memengaruhi urutan pembayaran.

Salah satu contoh penting adalah Putusan MK Nomor 67/PUU-XI/2013, yang menempatkan pembayaran upah pekerja/buruh yang terutang di atas seluruh jenis Kreditor, termasuk Kreditor separatis, sedangkan hak-hak pekerja lainnya tetap berada di bawah tagihan Kreditor separatis.

Kurator, Hakim Pengawas, dan Perlindungan Harta Pailit

Kurator mempunyai tugas utama melakukan pengurusan dan/atau pemberesan harta pailit, sedangkan Hakim Pengawas menjalankan fungsi pengawasan dalam proses kepailitan.

Kurator juga dapat menggunakan mekanisme actio pauliana untuk meminta pembatalan perbuatan hukum Debitor sebelum kepailitan apabila persyaratan yang ditentukan undang-undang terpenuhi dan perbuatan tersebut merugikan kepentingan Kreditor. Instrumen ini penting agar kekayaan yang seharusnya tersedia bagi para Kreditor tidak dengan mudah dialihkan sebelum putusan pailit.

Kepailitan juga masih mengenal kemungkinan perdamaian. Apabila perdamaian diterima dan memperoleh homologasi serta berkekuatan hukum tetap, kepailitan dapat berakhir tanpa seluruh proses harus berujung pada pemberesan harta.

PKPU Berorientasi pada Perdamaian

Berbeda dari kepailitan, pusat dari PKPU adalah rencana perdamaian. Debitor dapat menawarkan pembayaran sebagian atau seluruh utang kepada para Kreditor melalui mekanisme yang diawasi Pengadilan.

Selama PKPU, pengelolaan harta dilakukan dengan keterlibatan Pengurus. Rencana perdamaian harus memperoleh persetujuan Kreditor sesuai persyaratan pemungutan suara yang ditentukan undang-undang dan selanjutnya memperoleh homologasi dari Pengadilan.

PKPU tetap beserta perpanjangannya tidak boleh melampaui 270 hari sejak putusan PKPU sementara. Apabila perdamaian gagal dalam keadaan yang ditentukan undang-undang, konsekuensinya dapat berupa pernyataan pailit terhadap Debitor.

Karena itu, PKPU merupakan mekanisme restrukturisasi, tetapi tidak bebas dari risiko kepailitan.

Putusan Mahkamah Konstitusi Mengubah Cara Beberapa Pasal Dibaca

UU Kepailitan dan PKPU yang berlaku pada 2026 tidak dapat dibaca hanya berdasarkan teks ketika pertama kali diundangkan.
Putusan MK Nomor 071/PUU-II/2004 dan Nomor 001-002/PUU-III/2005 menghapus kewenangan Panitera untuk menolak pendaftaran permohonan dalam konstruksi Pasal 6 ayat (3), karena keputusan mengenai kedudukan hukum pemohon merupakan ranah yustisial.
Putusan MK Nomor 23/PUU-XIX/2021 kemudian membuka kasasi secara terbatas terhadap putusan PKPU ketika permohonan diajukan oleh Kreditor dan tawaran perdamaian dari Debitor ditolak. Kasasi tersebut bukan berlaku terhadap setiap putusan PKPU dan tidak disertai pembukaan peninjauan kembali.
Perkembangan berikutnya terjadi melalui Putusan MK Nomor 74/PUU-XXIV/2026. Laporan Kurator setiap tiga bulan tidak lagi hanya disampaikan kepada Hakim Pengawas, tetapi harus ditembuskan kepada Kreditor dan Debitor Pailit atau kuasanya melalui sarana yang telah ditentukan Mahkamah. Koreksi ini memperkuat transparansi dan akses informasi dalam pengurusan harta pailit.
Sementara itu, Putusan MK Nomor 181/PUU-XXIII/2025 memperjelas bahwa dalam konstruksi Penjelasan Pasal 292, keadaan insolvensi berlaku sejak dinyatakan demi hukum oleh Hakim Pengawas dalam rapat Kreditor dan dituangkan dalam berita acara. Penegasan ini penting karena saat dimulainya insolvensi berkaitan langsung dengan tenggang waktu pelaksanaan hak Kreditor separatis.

Sektor Keuangan Memiliki Pengaturan Khusus

Perkembangan penting lainnya berasal dari Undang-Undang Republik Indonesia Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, selanjutnya disebut "UU P2SK 2023" sebagaimana diubah dengan Undang-Undang Republik Indonesia Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, selanjutnya disebut "UU P2SK 2026"

Untuk Debitor tertentu di sektor jasa keuangan, pihak yang berwenang mengajukan permohonan pailit atau PKPU tidak lagi dapat ditentukan hanya dengan membaca ketentuan historis Pasal 2 dan Pasal 223 UU Kepailitan dan PKPU.

Terhadap kelompok lembaga yang ditentukan undang-undang, termasuk berbagai lembaga jasa keuangan yang berada dalam pengawasan OJK, berlaku rezim kewenangan khusus. UU P2SK 2026 bahkan memperluas cakupan tersebut terhadap sejumlah pelaku di bidang aset kripto dan aset keuangan digital.

Oleh sebab itu, sebelum mengajukan kepailitan atau PKPU terhadap lembaga sektor keuangan, status Debitor, jenis kegiatan usaha, perizinan, regulator, dan undang-undang sektoral yang berlaku harus diperiksa terlebih dahulu.

“Pailit bukan sekadar keadaan tidak mampu membayar, dan PKPU bukan sekadar penundaan utang. Keduanya adalah mekanisme hukum yang berbeda, dengan syarat, tujuan, dan akibat hukum yang harus dibaca secara presisi.”

Eka Kurnia Chrislianto, S.H., M.H.

Apa yang Perlu Dipahami dari UU Kepailitan dan PKPU?
Pokok terpentingnya adalah bahwa kepailitan merupakan mekanisme penyelesaian utang secara kolektif, sedangkan PKPU menyediakan jalur restrukturisasi melalui perdamaian. Putusan pailit tidak sama dengan insolvensi, dan pailit juga tidak berarti Debitor kehilangan seluruh kecakapan hukum.

Kedudukan Kreditor tidak seragam, sehingga besarnya piutang bukan satu-satunya faktor yang menentukan pembayaran. Jenis tagihan, jaminan, hak istimewa, ketentuan sektoral, dan perkembangan putusan pengadilan juga menentukan posisi hukum masing-masing Kreditor.

Pada saat yang sama, UU Kepailitan dan PKPU tetap berlaku sebagai kerangka utama, tetapi tidak boleh diterapkan secara terisolasi berdasarkan teks historisnya. Sejumlah ketentuan telah dipengaruhi oleh putusan Mahkamah Konstitusi, pencabutan parsial, dan regulasi sektoral yang lahir kemudian.

Karena itu, dalam perkara konkret, pertanyaan hukumnya tidak cukup berhenti pada “apa bunyi pasalnya”, tetapi juga harus memastikan apakah pasal tersebut masih berlaku dalam bentuk semula, apakah telah memperoleh pemaknaan konstitusional, dan apakah terhadap Debitor tertentu berlaku rezim khusus. Pembacaan yang terkonsolidasi inilah yang diperlukan agar penerapan hukum kepailitan dan PKPU tetap akurat dan sesuai dengan hukum positif yang berlaku.
Need Support Navigating Bankruptcy and Suspension of Debt Payment Obligations?

Work with Eka Kurnia Chrislianto Law Office to navigate Bankruptcy and Suspension of Debt Payment Obligations, assess legal risks, and determine the appropriate course of action under the applicable legal framework.

Latest Article

Stay In The Loop

No fluff. Just useful insights, tips, and release news — straight to your inbox.

Don't miss out on legal news & insights

Stay informed on legal insights, regulatory updates, and more. Subscribe to our Law & Legal News blog today!
// RELATED ARTICLES

Get more updates on legal news.

Don’t miss the latest News & Insights.

Subscribe now!